

Puedes consultar tu Buró de Crédito gratis por internet y saber qué préstamos, tarjetas y otros financiamientos aparecen registrados a tu nombre. Solo necesitas solicitar el Reporte de Crédito Especial, un documento que Buró de Crédito permite obtener sin costo una vez cada 12 meses.
El trámite se hace en su sitio oficial. Te explicamos qué datos preparar, cómo descargar el archivo y qué hacer si algo falla.
Cómo solicitar tu Reporte de Crédito Especial gratis
Antes de comenzar, ten a mano tu RFC con homoclave, fecha de nacimiento y un domicilio que coincida con el de tus estados de cuenta.
Si tienes tarjeta de crédito vigente, necesitarás su número y el límite autorizado, no el saldo que debes. También conviene preparar el número de contrato y la institución de tus créditos automotrices o hipotecarios, si los tienes o los liquidaste en los últimos seis años.
Con esos datos, sigue estos pasos:
-
Entra al sitio oficial del Reporte de Crédito Especial y selecciona Ver mi reporte.
-
Captura tus datos personales tal como aparecen en tus documentos y estados de cuenta.
-
Completa la información crediticia que solicita el sistema para verificar tu identidad. Si no tienes algún tipo de crédito, marca No donde corresponda.
-
Revisa los servicios seleccionados: puedes solicitar únicamente el reporte, sin contratar Mi Score u otros productos adicionales.
-
Confirma la solicitud según las instrucciones que aparezcan en pantalla.
No necesitas tener una tarjeta de crédito activa para consultar tu historial. Si no cuentas con ese producto, indícalo en el formulario. Para verificar una tarjeta, utiliza su número físico o el de tu estado de cuenta: Buró de Crédito advierte que los números de tarjetas digitales no son válidos para este paso.
¿Cuánto cuesta realmente?
El primer reporte de cada periodo de 12 meses es gratuito. Si pides otro antes de que transcurra ese plazo, tiene costo y el importe puede variar según el canal de solicitud.
Mi Score no es lo mismo que el reporte. Es una puntuación crediticia que se contrata por separado; no necesitas comprarla para ver tus cuentas, pagos o adeudos.
Cómo descargar y abrir tu reporte
Cuando completas correctamente la solicitud por internet, Buró de Crédito puede enviarte el documento a tu correo electrónico. Su centro de ayuda señala que se envían dos mensajes distintos: uno contiene la contraseña y otro, el reporte.
Busca ambos correos, descarga el archivo adjunto y ábrelo con un lector de PDF. Introduce la contraseña recibida; no es la de tu correo ni tienes que inventar una nueva.
Guarda el PDF en una carpeta privada. Incluye información financiera que conviene proteger y no compartir con personas desconocidas.
Qué revisar en el historial crediticio
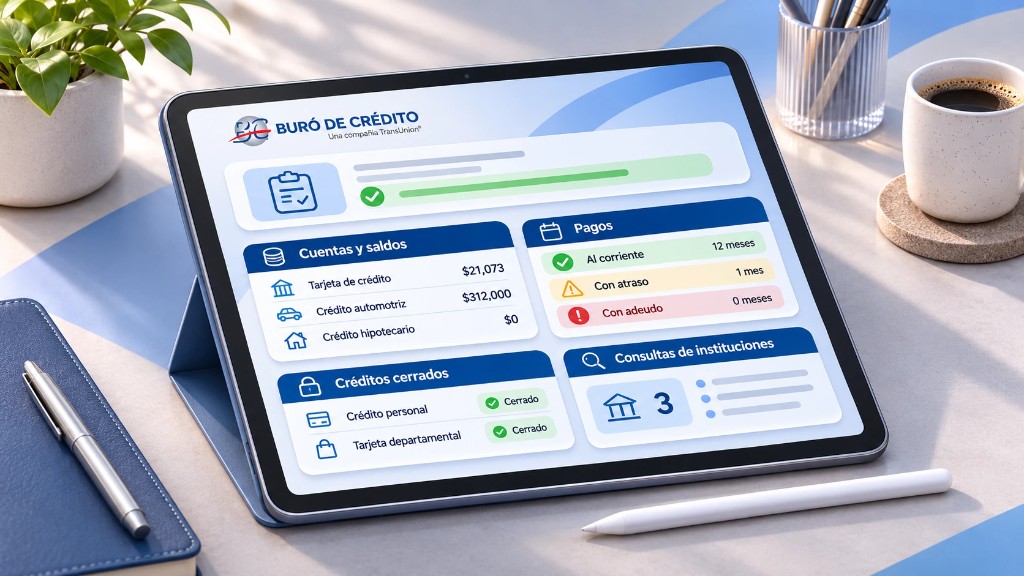
El Reporte de Crédito Especial muestra los créditos informados a Buró de Crédito, sus saldos, fechas de apertura, límites autorizados, historial de pagos y consultas realizadas por instituciones.
Al leerlo, comprueba especialmente:
-
Cuentas y saldos: que reconozcas los créditos y sus montos.
-
Pagos: una palomita verde indica que vas al corriente; una alerta amarilla representa atrasos de 1 a 89 días y una marca roja, atrasos mayores a 90 días.
-
Créditos cerrados: revisa que las cuentas liquidadas tengan el estado correspondiente.
-
Consultas: identifica las instituciones que han revisado tu historial.
Aparecer en Buró de Crédito no significa estar endeudado o tener mala calificación. También se registran créditos pagados puntualmente. Además, consultar tu propio reporte no afecta Mi Score.
Soluciones si no puedes consultar o abrir el archivo
Tus datos no coinciden. Comprueba el RFC, domicilio, número de tarjeta y límite autorizado. Si tuviste crédito de auto o vivienda en los últimos seis años, proporciona esa información aunque ya esté liquidado.
No llega la contraseña. Revisa la carpeta de spam. Si no aparece, llama al 55 5449 4954 para pedir su reenvío.
El PDF rechaza la contraseña. Verifica que corresponda al correo de ese reporte. Si continúa el problema, solicita asistencia al mismo teléfono.
El reporte llegó en blanco. Puede ocurrir si Buró de Crédito no tiene antecedentes registrados de tus créditos o servicios. Si tienes cuentas que deberían aparecer, puedes presentar una reclamación.
El centro de atención telefónica de Buró de Crédito funciona de lunes a viernes de 8:00 a 21:00 y sábados de 9:00 a 14:00 horas.
Qué hacer si encuentras un crédito desconocido
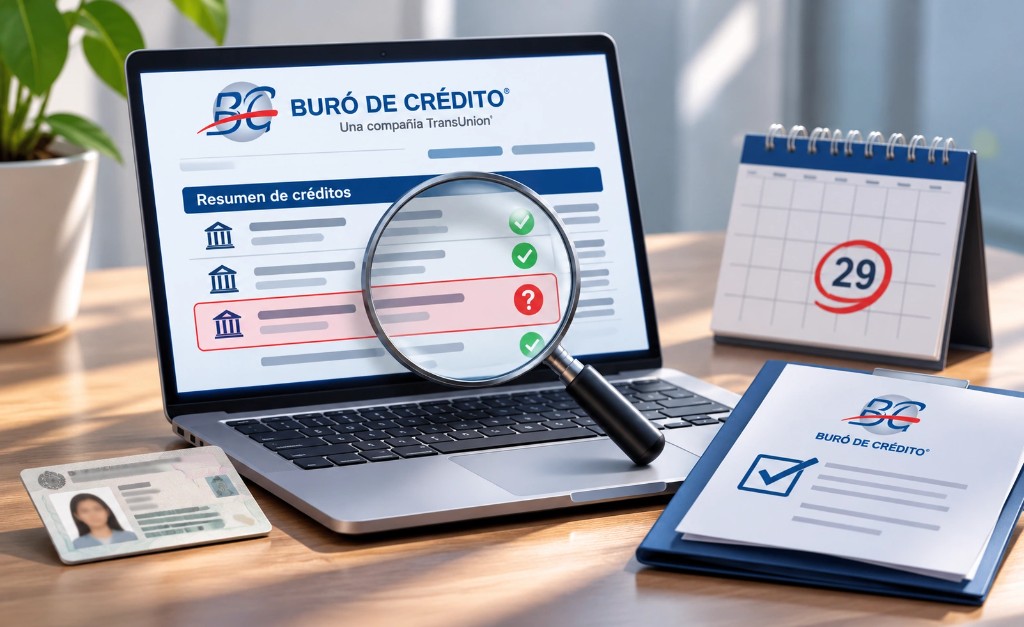
Antes de descartarlo, revisa la institución y la fecha de apertura. En ocasiones, una deuda se vende o cede a otra empresa y por eso aparece un nombre distinto.
Si el registro sigue sin corresponderte, presenta una reclamación ante Buró de Crédito. Necesitas identificación vigente, un reporte con antigüedad máxima de 90 días y, si cuentas con ellos, documentos que respalden el error.
Buró de Crédito indica un plazo máximo de 29 días naturales para responder y ofrece dos reclamaciones gratuitas al año.
Revisar tu historial cada 12 meses permite detectar inconsistencias a tiempo, comprobar qué compromisos siguen abiertos y solicitar correcciones antes de buscar un nuevo crédito.
Preguntas frecuentes sobre Buró de Crédito en México
¿Cuánto tarda en reflejarse un crédito que ya pagué?
Las instituciones actualizan la información crediticia al menos una vez al mes. Buró de Crédito recomienda consultar el reporte 30 días después de realizar el pago. Si el saldo o el estado de la cuenta sigue incorrecto, puedes solicitar una aclaración con tus comprobantes.
¿Cuánto tiempo permanece una deuda en Buró de Crédito?
Depende del monto del adeudo, medido en UDIS. Los registros pueden eliminarse después de 1, 2, 4 o 6 años, según las condiciones establecidas por la ley. Para determinados adeudos, el plazo de seis años solo aplica si no existe un proceso judicial ni fraude y se cumplen los límites correspondientes.
¿Buró de Crédito puede negarme un préstamo?
No. Buró de Crédito proporciona información sobre tu historial, pero no aprueba ni rechaza financiamientos. La decisión corresponde al banco o institución que recibe tu solicitud, considerando también tus ingresos, deudas y capacidad de pago.
¿Buró de Crédito y Círculo de Crédito son lo mismo?
No. Son dos Sociedades de Información Crediticia autorizadas en México. Ambas administran historiales crediticios y permiten solicitar un Reporte de Crédito Especial. También puedes consultar el tuyo en el sitio oficial de Círculo de Crédito.
¿Es posible pagar para que borren mi historial negativo?
No. Ningún gestor, empresa o persona puede eliminar legalmente registros negativos a cambio de dinero antes de los plazos establecidos. La CONDUSEF advierte que estas promesas pueden ser fraudulentas. Si tienes atrasos, lo recomendable es regularizar tus pagos y verificar que la institución actualice la información.
Fuentes y recursos consultados
-
Buró de Crédito — Reporte de Crédito Especial - Información oficial sobre la consulta gratuita cada 12 meses, requisitos, contenido del reporte y costos de solicitudes adicionales.
-
Buró de Crédito — Centro de ayuda del Reporte de Crédito Especial - Orientación para solicitar, descargar, abrir e interpretar el reporte y resolver problemas de acceso.
-
Buró de Crédito — Reclamaciones y corrección de datos - Procedimiento oficial para aclarar créditos desconocidos, corregir información y conocer los requisitos y plazos de respuesta.
-
CONDUSEF — Cómo salir del Buró de Crédito - Explica cómo mejorar el historial crediticio y los plazos legales de eliminación de registros según el monto de las deudas.
-
CONDUSEF — Guía para manejar deudas y prevenir fraudes - Recomendaciones para administrar deudas, identificar falsas promesas de eliminación del historial y proteger las finanzas personales.
Lecturas recomendadas
-
Estado de cuenta FONACOT: cómo consultarlo y recuperar tu número - Consulta los movimientos de tu crédito FONACOT y aprende a recuperar tu número de cliente para revisar tus obligaciones financieras.
-
Estado de cuenta Infonavit: cómo consultarlo y descargarlo - Revisa la información de tu crédito hipotecario y descarga tu estado de cuenta para llevar un mejor control de tus pagos.
-
Préstamos ISSSTE 2026: cómo solicitarlos y consultar resultados - Conoce el procedimiento para solicitar un préstamo personal del ISSSTE y consultar sus resultados mediante los canales oficiales.
-
Cargo no reconocido en tu tarjeta: qué hacer en México - Identifica los pasos para reclamar operaciones desconocidas en tu tarjeta bancaria y proteger tus finanzas.
-
Robo de identidad en México: cómo detectarlo y qué hacer si usaron tus datos - Aprende a reconocer señales de suplantación de identidad y qué hacer si alguien utilizó tus datos para contratar servicios o créditos.
-
Apps montadeudas: cómo detectarlas antes de pedir un préstamo - Reconoce aplicaciones de préstamos fraudulentos y los riesgos de proporcionar información personal y financiera.
-
Fraude cibernético en México: qué hacer y dónde denunciar - Revisa qué medidas tomar si eres víctima de un fraude digital y cuáles son las opciones para presentar una denuncia.
-
Vishing: cómo detectar una llamada bancaria falsa y qué hacer si diste datos - Identifica llamadas que suplantan a instituciones financieras y aprende a proteger tu información bancaria.
-
Phishing: cómo identificar un correo o enlace falso y qué hacer - Reconoce mensajes fraudulentos que buscan obtener contraseñas o datos personales, especialmente al realizar trámites por internet.
-
Cómo saber tu RFC con CURP y verificar tu registro en el SAT - Consulta tu RFC y comprueba tus datos fiscales, información que puede resultar útil al completar la solicitud del Reporte de Crédito Especial.
-
Transferencia falsa: cómo comprobar un pago SPEI antes de entregar - Aprende a verificar transferencias bancarias y evitar engaños mediante comprobantes de pago falsificados.
-
Qué hacer si fuiste víctima de fraude por transferencia bancaria - Revisa las acciones que puedes tomar ante una transferencia fraudulenta y cómo buscar orientación para proteger tus recursos.